KAPITALANLAGE
Innovation, die bleibt
Die Universität Bayreuth mit fast 12.000 Studierenden aus der ganzen Welt wächst stetig weiter und genießt landesweit einen guten Ruf. Die Studierenden genießen das Lebensgefühl in Bayreuth. Viele entdecken Bayreuth auch langfristig für sich und bleiben nach dem Studium in der Stadt.
In Bayreuth verbindet sich universitäre Grundlagenforschung mit innovativen Unternehmen und sorgt für eine Stärkung des Wirtschaftsstandorts Bayreuth, Schaffung von Arbeitsplätzen, Zuzug von Arbeitskräften und stetigem Bedarf an Wohnraum aller Qualitäten.
Zahlen und Fakten zur Universität
Arbeitsmarkt und Wirtschaftskraft
Bayreuth ist ein attraktiver und innovativer Wirtschaftsraum in Bayern. Neben der Universität sind hier erfolgreiche Firmen und Arbeitgeber angesiedelt – die Uniklinik, Medi, Tennet, Cybex und die Maisels Brauerei ziehen andere Firmen und Arbeitskräfte an. Insgesamt beschäftigen 5.500 Unternehmen mehr als 50.000 Menschen, von denen über 60 % einpendeln.
Lage und Tourismus
Im Durchschnitt kommen auf jeden Bayreuther Einwohner ca. 30,5 m² innerstädtische Grünfläche. Und wem das nicht gut genug ist, der hat die Urlaubsregion Fränkische Schweiz direkt vor den Toren der Stadt. Die Wagner-Festspiele und die Sportvereine (Fußball: SpVgg Bayreuth; Basketball: BCC Bayreuth; Eishockey: Tigers Bayreuth) begeistern die Bayreuther und sorgen für ein abwechslungsreiches Lebensgefühl.
Maximale Förderung für den Mietwohnungsneubau
Degressive AfA von 5 %
Der Erwerb von Wohneigentum als Kapitalanlage ist eine sinnvolle Investition, die Steuervorteile bieten kann. Der Steuergesetzgeber räumt Käufern, die ihre Wohnung vermieten, jetzt die Möglichkeit einer degressiven Absetzung für Abnutzung (AfA) ein. Neuerdings kann eine AfA von 5 % auf die angefallenen abschreibungsfähigen Investitionsaufwendungen (bzw. in den Folgejahren vom Restwert) vorgenommen werden.
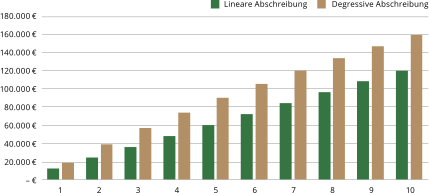
Sehen Sie in dieser Beispielkalkulation, wie Sie von der degressiven AfA profitieren können:
Kumulierte Abschreibung im Vergleich
Bsp.: 500.000 € Gesamtkaufpreis, davon 400.000 € abschreibungsfähige Gebäude- und Anschaffungsnebenkosten, Betrachtungszeitraum: 10 Jahre ab Erwerb
Beispielrechnung
Bei 400.000 € abschreibungsfähigen Investitionskosten kann der Kapitalanleger im ersten Jahr 20.000 € (5 % von 400.000 €) steuerlich abschreiben, im zweiten Jahr sind dann 19.000 € abschreibungsfähig (400.000 € abzüglich der 20.000 € vom ersten Jahr = 380.000 € Restwert; hiervon 5 %). Innerhalb von fünf Jahren nach Fertigstellung/Erwerb der Immobilie kann der Kapitalanleger so rund 90.500 € steuerlich geltend machen.
Vorteile für den Käufer als Vermieter
- Schnellere Refinanzierung der Investitionskosten
- Reduzierung der Steuerlast in den Anfangsjahren
- Verbesserung der Liquidität
Die Rentabilität von Immobilieninvestitionen wird damit spürbar gesteigert. Dabei bleiben Sie als Kapitalanleger maximal flexibel. Sie können jederzeit zur linearen Abschreibung wechseln, wenn dies in Ihrer individuellen Situation steuerlich günstiger ist. So können Sie über die komplette Nutzungsdauer der Immobilie Ihre Abschreibung optimal anpassen.
Welche Voraussetzungen müssen erfüllt sein?
- Die degressive AfA gilt ausschließlich für Wohnungen.
- Der Erwerb muss im Jahr der Fertigstellung liegen und der Kaufvertrag im Begünstigungszeitraum (nach dem 30.09.2023 und vor dem 01.10.2029) unterschrieben worden sein.
- Die Immobilie muss vermietet sein und darf nicht selbst genutzt werden.
Sprechen Sie mit Ihrem Steuerberater
Fragen Sie Ihren Steuerberater, was diese neuen Möglichkeiten für Sie bedeuten. Wir zeigen Ihnen gerne passende Objekte.